源创高科:从征求意见稿看废旧动力电池回收标准走向
发布时间:2026-09-17
2026年9月15日,工业和信息化部公开征求《动力电池回收利用产业标准体系建设指南(2026版)》意见。到2030年,围绕产业链延伸和绿色低碳转型需求,制修订国家标准50项以上,加快构建覆盖废旧动力电池“收集—储运—物理处理—化学处理”全产业链和产品全生命周期的动力电池回收利用标准体系。今天,我们就以装备企业的视角,把这份征求意见稿读薄、把产业趋势读厚。
指南要解决的核心问题
近年来,动力电池回收产业规模快速扩张,但标准体系建设相对滞后。指南开篇即指出核心痛点:当前相关标准多聚焦单一环节,缺少顶层设计,上下游标准衔接不畅,绿色设计、规范回收、综合利用等重点领域标准供给不足。
具体而言,行业面临三重结构性矛盾:
术语体系不统一。"废旧电池""过程废料""黑粉""再生材料"等核心概念缺乏统一定义,导致监管部门、车企、电池厂、回收企业之间的对账成本居高不下,数据口径难以对齐。
环节衔接不顺畅。收集、储运、拆解、冶炼、材料再生等环节由不同主体完成,技术标准各异,物料在转运中损耗,责任在交接中模糊,全链条追溯难以实现。
准入门槛不清晰。行业参与者水平参差不齐,部分企业以"回收"名义从事粗放处理,产出物品质不稳定,下游电池厂对再生料的接受度受限。
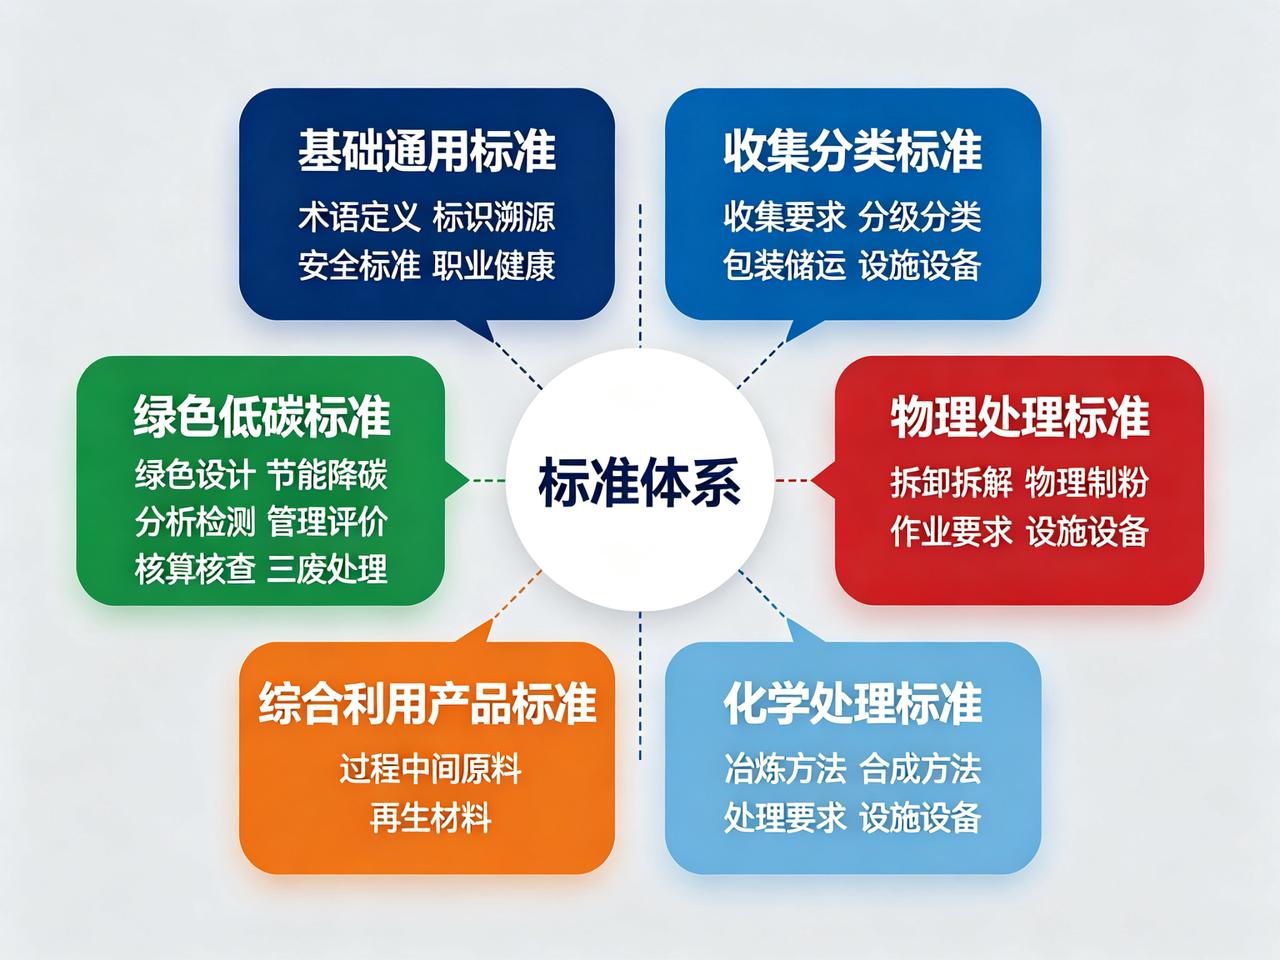
指南构建的六大标准板块——基础通用、收集分类、物理处理、化学处理、综合利用产品、绿色低碳——本质上是为全产业链绘制一张"标准地图",明确各环节的技术规范与质量要求,推动行业从"各自为战"走向"按规则协同"。
六大板块中的关键信号
指南将标准体系划分为六大板块,以下四个方向信号最为关键。
基础通用标准:统一语言是前提。术语定义、标识溯源、安全标准、职业健康是产业规范化的基石。概念模糊直接导致方案设计、设备选型混乱,统一术语体系是产业从"凭经验干"走向"按规则干"的关键第一步。
物理处理标准:从"预处理"到"关键工序"。指南明确将物理处理单列为一大板块,对破碎、分选、防短路、防起火、作业环境、设备防护等提出规范要求。物理处理不再是化学处理的"预处理小弟",而是决定回收率和材料能否直接回用的关键工序。源创高科纯物理法路线不引入酸碱,通过电解液红外低温烘干炉、方形铝壳自动切壳取芯设备、方形卷芯自动分离设备三类核心装备,实现无损切壳、全组分精准分离。
综合利用产品标准:闭环的"最后一厘米"。如果再生材料的纯度、粒度、元素比例等指标各说各话,下游电池厂就不会采购。指南将综合利用产品标准单列,信号明确:回收企业要证明产出的材料下游敢用、能用。源创高科定向修复与晶型恢复技术,使正负极材料可直接返回电池生产线。
绿色低碳标准:未来竞争的分水岭。绿色低碳标准解决"能不能持续干、高质量干"。竞争壁垒将体现在能耗、碳排放、再生料比例、三废达标率等维度,未来招标书中绿色低碳要求有望成为标配。源创高科红外烘干较传统设备能耗降30%,纯物理法整体能耗降20%-40%,废液废渣近零排放
行业判断:从产能红利到标准红利
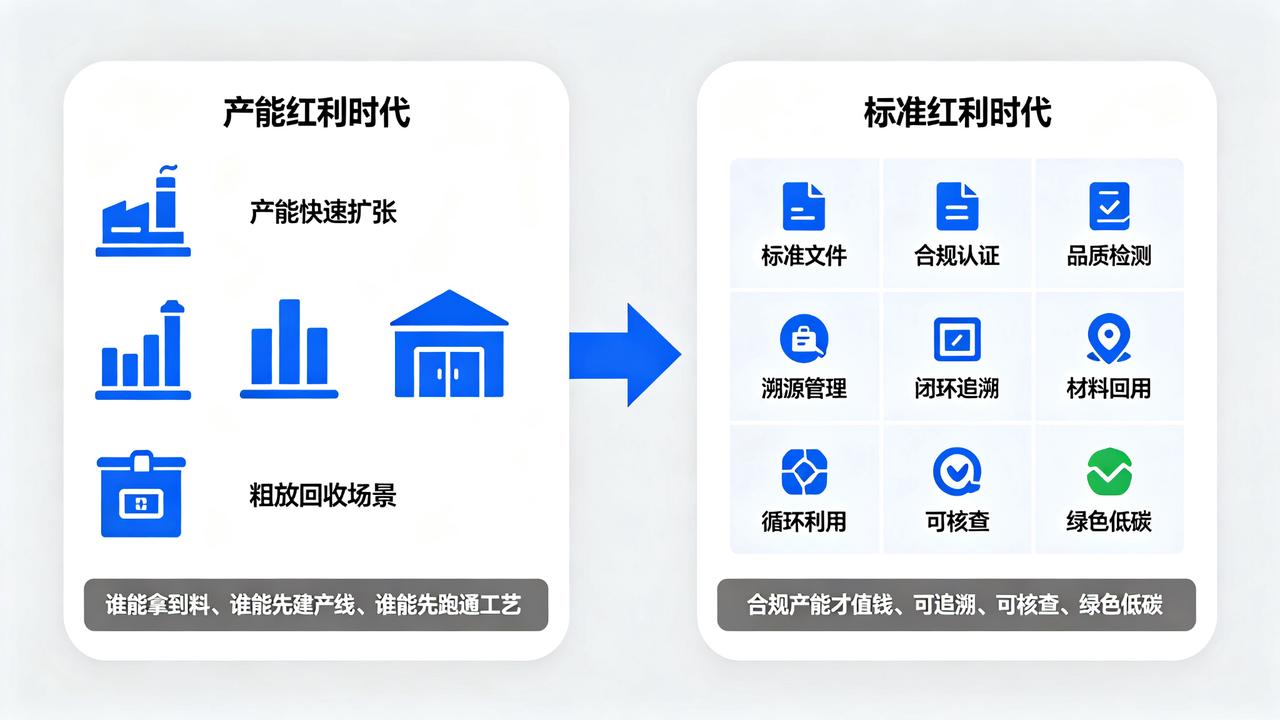
过去数年,行业处于粗放增长期,核心竞争要素是资源获取能力与产能建设速度——谁能拿到稳定的废料来源、谁能率先建成产线、谁能快速跑通工艺,谁就能吃到产能红利。但随着退役电池量持续增长、监管逐步收紧、下游电池厂对再生料的品质要求日益严格,"有产能"已不足以构成竞争优势,"合规产能"才具备真正的市场价值。
标准体系建立后,行业将发生三个结构性变化:
第一,市场准入门槛抬升。不符合安全、环保、职业健康要求的小散乱产线将被逐步清退,行业集中度提升,头部企业的市场份额将进一步扩大。
第二,价值评估体系重构。能够产出符合标准的再生材料、能够实现全流程可追溯、能够证明绿色低碳指标的企业,将获得更高的估值水平、更优质的客户资源与更有利的议价地位。
第三,产业协同深度加强。上下游标准衔接后,车企、电池厂、回收企业、材料厂之间的合作壁垒降低,数据互通、物料互认、责任共担的闭环生态将逐步形成。
企业应对:把标准翻译成产线
面对标准体系建设的加速推进,企业的应对思路不应是被动等待,而应是主动对接。源创高科的应对策略可以概括为一句话:做标准与产线之间的"翻译官"——政策在定规则,客户在找方案,我们的职责是把规则翻译成可落地的产线能力。
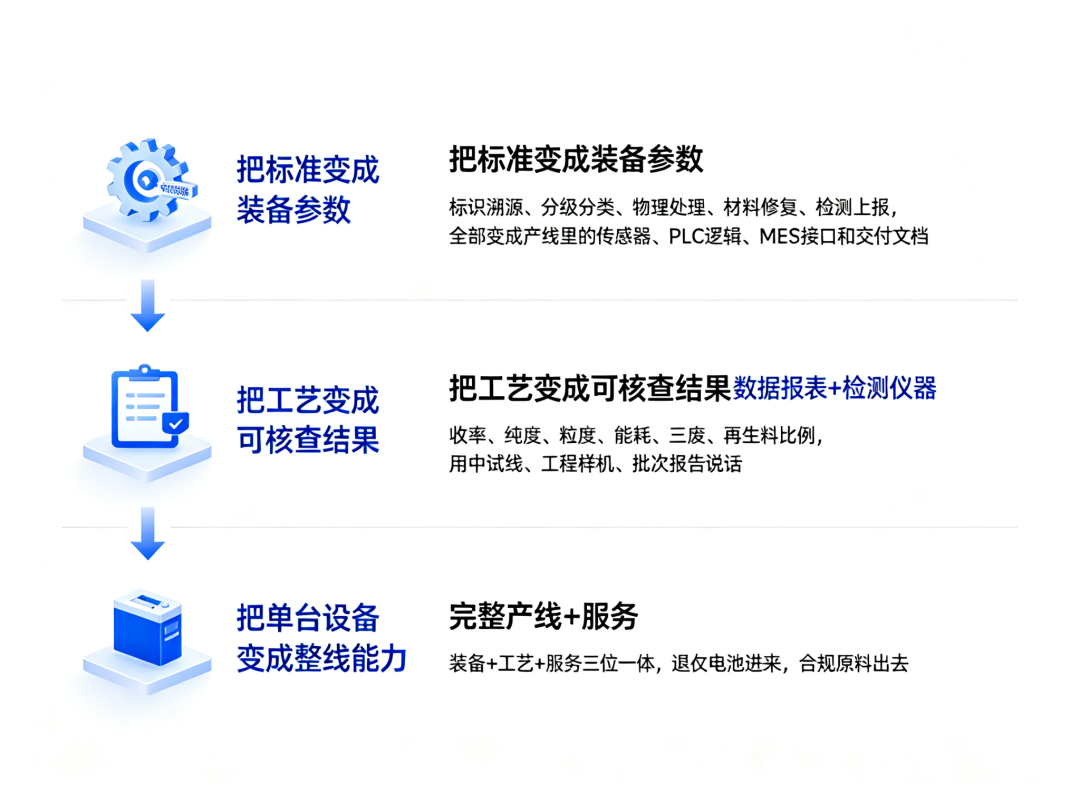
第一,把标准要求转化为装备参数。标识溯源、分级分类、物理处理、材料修复、检测上报——这些标准要求不能停留在文件层面,必须转化为产线中的传感器配置、PLC控制逻辑、MES系统接口与交付文档规范。急停联锁、烟气收集、红外测温、放电防护、台账管理等功能,不应在标准发布后再做后期改造,而应在装备设计阶段就嵌入其中。前期的系统性投入,远低于后期的产线改造成本。
第二,把工艺能力转化为可核查结果。收率、纯度、粒度、能耗、三废排放、再生料比例——这些关键指标不能依赖口头承诺,必须通过中试线验证、工程样机测试、批次报告分析来形成可追溯、可核查的数据体系。客户需要的不是孤立的设备,而是一套有数据支撑、有标准对接、有持续优化能力的完整产线解决方案。
第三,把单台设备转化为整线能力。客户的核心诉求从来不是"采购某一台设备",而是"退役电池进入产线,合规原料稳定产出"。因此,我们坚持"装备+工艺+服务"三位一体的整线交付模式,覆盖项目规划、厂房设计、整线交付、安装调试、工艺培训与长期运营支持的全周期,确保客户能够快速形成稳定的合规产能。
对行业参与者的建议
标准尚在征求意见阶段,但产线升级不宜等待。基于对指南的理解,我们对不同类型的行业参与者提出以下建议:
回收企业:从"收得多"转向"收得明、存得稳、转得准"。建立来料分级机制,完善标识溯源与台账管理,这些当前看似增加成本的工作,未来将成为市场准入的基础门槛。源创高科在整线交付中可将来料分级、标识溯源、台账管理等功能前置嵌入装备设计,帮助客户一步到位满足标准要求。
拆解企业:物理处理的精度直接决定后续工序的价值上限。不应满足于"能拆开",而应关注破碎粒度、分选精度、材料结构完整性等核心指标——材料结构在,资源价值才在。源创高科的无损切壳取芯、全组分精准分离、电解液低温烘干等装备与工艺,可帮助拆解企业将物理处理从"粗放工序"升级为"高值关键工序"。
材料企业:再生材料的品质标准将持续趋严。建议提前与下游电池厂对接指标要求,建立稳定的品质控制体系,避免标准正式发布后出现产品不达标、客户流失的被动局面。
车企与电池厂:生产者责任延伸不是合规口号,而是供应链战略。建议提前布局回收体系,与具备技术能力与合规意识的回收企业、装备企业建立长期合作,将再生料纳入供应链体系,实现降本与合规的双重目标。
结语
工信部放的信号清晰而坚定:回收不能再"收回来就行",拆解不能再"拆开就行",冶炼不能再"提出来就行",再生材料不能再"能卖就行"。未来的产业竞争,标准将成为核心话语权。
对源创高科而言,这不是外部压力,而是产业顺风。因为我们十二年的技术积累,本来就指向同一个方向——用更高端的装备、更清洁的热工、更精细的工艺,把废旧动力电池重新送回产业链。
退役潮已至,标准将至,产线升级正当其时。与其等待标准发布后被动改线,不如现在就开始主动对接。


